


Macroeconomia USA: Edilizia in affanno e consumi resilienti. L’economia tra decelerazione e fiducia
Nel complesso quadro della macroeconomia USA, i recenti rilasci del calendario economico offrono una fotografia estremamente dettagliata — e per certi versi contrastante — dello stato di salute dell’economia americana.
Se da un lato il settore immobiliare e il mercato del lavoro inviano chiari segnali di raffreddamento, dall’altro la fiducia dei consumatori, la tenuta delle vendite al dettaglio e la forte domanda di titoli di Stato mostrano una situazione che rifiuta una contrazione disordinata.
Vediamo nel dettaglio cosa ci dicono i numeri e come interpretarli in chiave di lettura logica di mercato.
Edilizia: Cantieri in pausa in attesa di tempi migliori
Il settore immobiliare si riconferma il vero e proprio motore e termometro dell'economia reale. I dati mostrano due velocità:
Permessi di costruzione rilasciati (Settembre): scendono a 1,398M (rispetto a 1,403M del dato precedente).
Concessioni Edilizie (Mensile - Settembre): pur rimanendo negative, mostrano un recupero passando da -2,1% a -0,4%.
La lettura logica: Le aziende costruttrici stanno visibilmente rallentando il ritmo di completamento delle abitazioni in costruzione per via dei costi attuali. Al contempo, il miglioramento relativo delle concessioni edilizie indica che i costruttori stanno preparando il terreno normativo per il futuro. La strategia è chiara: frenare i cantieri oggi per concludere i lavori quando i tassi d'interesse e i costi delle materie prime saranno rientrati su livelli più sostenibili.
Vendite e Prezzi Immobiliari nella macroeconomia USA: Raggiunto il limite massimo di sostenibilità
I dati di agosto e settembre sul mercato immobiliare confermano la pressione esercitata dal costo del credito:
Indice dei prezzi delle case (Annuale - Agosto): passa dal 2,5% al 2,4%.
Indice dei prezzi delle abitazioni (Mensile - Agosto): sale leggermente allo 0,3% (da 0,2%), incorporando l'effetto prima dell'effettivo aumento dei tassi di settembre.
Vendite di nuove abitazioni (Settembre): calano a 676K (da 680K), con una variazione mensile che crolla da +5,1% a -0,6%.
La lettura logica: L'impossibilità di sostenere prezzi di vendita eccessivamente alti e tassi ipotecari elevati sta bloccando la mobilità abitativa delle famiglie. L'indice dei prezzi annuo sostanzialmente piatto testimonia che il mercato ha raggiunto il prezzo massimo tollerabile dalla domanda. Le persone scelgono di non cambiare casa semplicemente perché i costi correnti di transizione e finanziamento sono diventati proibitivi.
Mercato del Lavoro: Il freno della variazione occupazionale ADP
Sul fronte occupazionale, la Variazione settimanale ADP (Settembre) inverte la rotta, scendendo a 16,80K dal precedente 18,50K.
Due fattori chiave spiegano questa contrazione:
Rifiuto del compenso ridotto: I lavoratori tendono a non accettare paghe orarie che hanno subito contrazioni o svalutazioni reali nei mesi scorsi.
Disallineamento delle competenze e difficoltà di fidelizzazione: Le imprese continuano a ricercare figure qualificate che faticano a reperire, ma allo stesso tempo non riescono a trattenere il personale esistente a causa di retribuzioni orarie contenute e incentivi quasi inesistenti.
La lettura logica: Questo blocco strutturale nel ricambio e nelle assunzioni evidenzia un mercato del lavoro che ha esaurito la sua fase di espansione incondizionata. Il rifiuto di salari non più adeguati al costo della vita e la difficoltà delle aziende nel fidelizzare i dipendenti senza incentivi adeguati confermano un graduale raffreddamento dell'orizzonte economico generale, anticipando una frenata più ampia della produzione.
Consumi e Inflazione al Dettaglio: Il costo si scarica a valle
Mentre il mercato del lavoro rallenta, il lato dei consumi nominali continua a spingere:
Indice Redbook (Annuale): sale al 9,3% (dal 9,0% precedente).
La lettura logica: L'aumento di 0,3 punti percentuali indica che la filiera distributiva sta continuando a scaricare l'aumento dei costi energetici e di produzione direttamente sui consumatori finali, nel tentativo di tutelare i propri margini di profitto.
Mercato Obbligazionario: L'Asta dei Titoli a 5 anni e la corsa ai rendimenti
Sul fronte dei mercati finanziari e del debito sovrano arriva una conferma fondamentale:
Asta Note del Tesoro a 5 anni: Il rendimento assegnato è sceso al 4,708%, in netto calo rispetto al 5,033% della precedente asta.
La lettura logica: La forte flessione del rendimento è la diretta conseguenza di un acquisto massiccio di obbligazioni da parte degli investitori. La forte domanda (pressione in acquisto) spinge al rialzo i prezzi dei titoli e ne fa scendere il rendimento offerto. Questo movimento segnala che i mercati finanziari stanno posizionandosi in anticipo per intercettare rendimenti ancora elevati prima che un eventuale allentamento delle politiche monetarie porti a un calo generale dei tassi di interesse.
Il dato sorpresa: La Fiducia dei Consumatori vola a 91,7
A fronte di un quadro complesso, l'elemento di vera novità è rappresentato dal Rapporto sulla Fiducia dei Consumatori (Ottobre), che balza nettamente a 91,7 rispetto alla precedente lettura di 84,2 (e ben oltre le attese).
La lettura logica: Il superamento della soglia psicologica di 90 dimostra che la popolazione ha metabolizzato la fase di inflazione e tassi elevati. I consumatori hanno gradualmente adattato la propria spesa al contesto corrente, sviluppando un cauto ottimismo e aspettative positive circa un ritorno a fasi economiche più favorevoli nel medio termine.
Prospettive e Spunti Operativi per i Prossimi Mesi
Cosa dobbiamo aspettarci nei prossimi trimestri dall'interazione di questi dati?
Inversione sul Mercato Obbligazionario (Durata e Prezzi): L'acquisto massiccio rilevato sulle scadenze a 5 anni anticipa che il picco dei tassi d'interesse sulle scadenze intermedie è stato probabilmente raggiunto. Nei prossimi mesi, con la progressiva trasmissione del rallentamento economico (edilizia e lavoro) sui dati generali, i rendimenti obbligazionari tendono a scendere ulteriormente, favorendo l'apprezzamento dei corsi dei titoli a medio-lungo termine.
Rotazione Settoriale sull'Azionario:
Settore Immobiliare e Materiali: Le imprese di costruzione stanno accumulando concessioni in attesa di cali dei costi produttivi. Questo suggerisce un potenziale accumulo ciclico: non appena i tassi ipotecari e le materie prime scenderanno, il settore immobiliare e i comparti collegati (materiali edili, forniture) potrebbero guidare la ripartenza.
Beni di Consumo Primari vs Distributivi: Il mantenimento di un indice Redbook elevato indica che le aziende con elevato potere di prezzo (capacità di scaricare i costi a monte sui prezzi finali) continueranno a difendere i margini meglio dei settori industriali puri o ad alta intensità di lavoro.
Mancanza di Pressioni Salariali e Politica della Fed: La frenata dell'occupazione ADP e le rigidità salariali toglieranno benzina alla spirale prezzi-salari. Se il rallentamento del lavoro troverà conferma nei prossimi dati ufficiali, la Banca Centrale Statunitense avrà lo spazio necessario per interrompere la stretta monetaria, creando le premesse per un riallineamento dei tassi verso il basso nei mesi futuri.
Mercato Immobiliare Residenziale: I prezzi di vendita rimarranno ingessati o in leggero ritracciamento laterale fino a quando il tasso sui mutui non scenderà al di sotto delle soglie critiche attuali. La ripresa dei volumi di compravendita (oggi ai minimi) sarà il primo indicatore anticipatore di svolta per l'intera economia reale.
Conclusioni per l'Operatore
Il quadro attuale non indica un crollo imminente, ma un riposizionamento strategico:
Tattica di medio termine: Favorire la componente obbligazionaria a media scadenza prima che i rendimenti scendano ulteriormente.
Gestione dell'azionario: Selezionare titoli con forte potere di prezzo e bilanci solidi, mantenendo nel mirino i settori ciclici legati alle costruzioni per il momento in cui il costo del denaro tornerà favorevole.
Monitoraggio dei livelli: Mantenere sotto osservazione la tenuta della soglia dei 90 punti sulla fiducia dei consumatori e i dati occupazionali per confermare che l'atterraggio dell'economia rimanga controllato.
Analisi Tecnica e Strutturale (US500 - Daily)
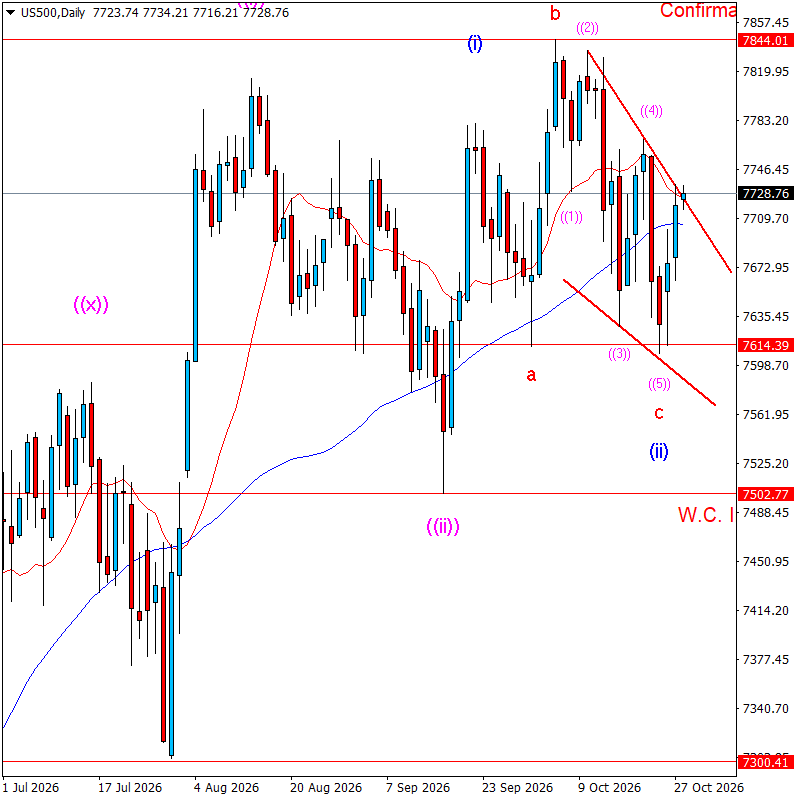
La Figura Correttiva (Running Flat) e l'Onda C:
La struttura correttiva evidenziata dal pattern a bande/canale ribassista in fase di completamento mostra una classica configurazione interna in 5 onde minori per l'onda C (etichettata con le sotto-onde ((1)), ((2)), ((3)), ((4)), ((5))).
La conclusione di questa sequenza all'interno dell'onda ((5)) di c (che va a chiudere l'onda (ii) di grado superiore) delinea un esaurimento della spinta dei venditori.
Livelli Chiave di Controllo Operativo:
Livello di Conferma (Confirma / Area ~7844 - 7857): È il livello discriminante al rialzo. Una rottura e chiusura confermata sopra quest'area fornirà il segnale definitivo di inversione e ripartenza del trend primario rialzista, invalidando definitivamente la pressione ribassista di breve.
Livello di Invalidazione / W.C. Invalid (Area ~7502): Rappresenta la soglia critica di guardia al ribasso. Nel caso in cui il prezzo dovesse violare questo livello, significherebbe che la fase correttiva non è affatto conclusa e che la struttura ribassista gode di maggiore estensione, costringendoci a ricalibrare i livelli di osservazione su supporti inferiori.
Sviluppi Operativi per i Prossimi Giorni
Scenario di Rimbalzo / Inversione: La compressione dei prezzi all'interno del cuneo correttivo, associata al concomitante calo dei rendimenti obbligazionari a medio termine (visto nell'asta dei titoli a 5 anni), crea un assist tecnico ideale per i mercati azionari. Se la spinta in acquisto rompe la trendline superiore del canale ribassista e punta verso il livello di conferma, si apriranno spazi per posizioni long di continuazione di trend.
Gestione del Rischio: Fino al superamento della soglia di conferma o al test millimetrico del supporto critico in area 7502, il posizionamento operativo richiede la massima disciplina, sfruttando i confini tecnici come trigger operativi.


Commenti